广州税务 合格境外有限合伙人(QFLP)境内股权投资企业税收政策及受托管理股权投资基金解析
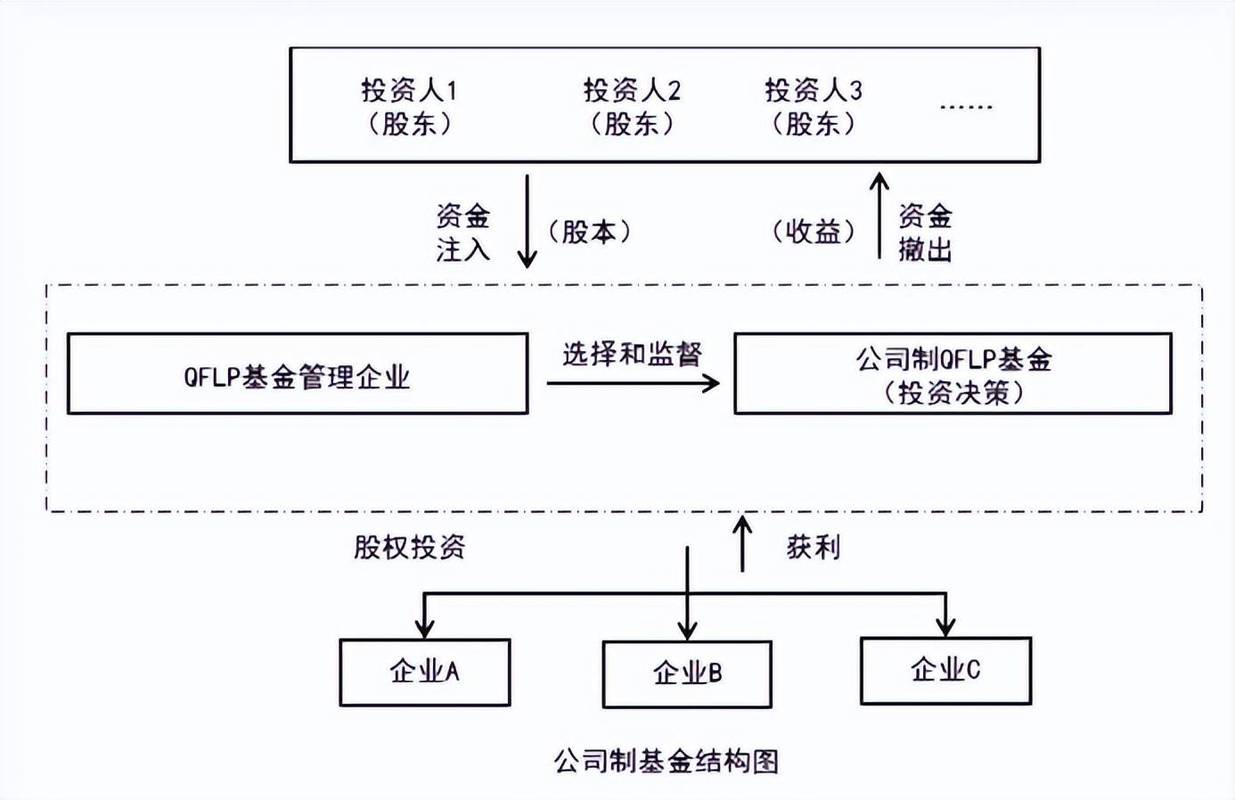
随着粤港澳大湾区金融双向开放的深入推进,合格境外有限合伙人(QFLP)试点已成为境外资本参与境内股权投资的重要渠道。广州市作为QFLP试点的关键城市,其税务处理规则对境外投资者及受托管理机构具有重要影响。本文将系统梳理广州地区QFLP境内股权投资企业的税收政策,并解析受托管理股权投资基金的税务处理要点,为相关市场参与者提供参考。
一、QFLP境内股权投资企业的基本税收框架
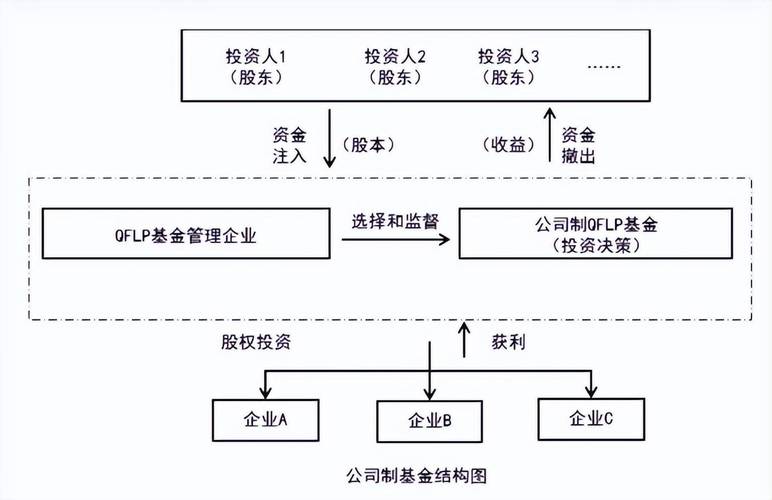
QFLP企业通常采用合伙制或公司制形式设立。对于合伙制QFLP,根据《关于合伙企业合伙人所得税问题的通知》(财税〔2008〕159号),合伙企业以每一个合伙人为纳税义务人,合伙企业层面不缴纳所得税。境外合伙人从QFLP取得的所得,需按照“先分后税”原则,由其自身在境内或境外缴纳。
在增值税方面,QFLP企业转让境内非上市公司股权,不属于增值税征税范围,无需缴纳增值税。但若QFLP企业持有上市公司股票,在转让时需按金融商品转让缴纳增值税,一般纳税人适用6%税率,小规模纳税人适用3%征收率(注:小规模纳税人可享受阶段性减免政策)。股息红利所得不属于增值税征税范围。
二、企业所得税处理:境外合伙人视角
对于境外机构合伙人,其从QFLP取得的股息、红利等权益性投资收益,以及股权转让所得,一般按10%的税率缴纳企业所得税(若税收协定有更优惠税率,可申请适用)。需注意,境外合伙人需自行或通过扣缴义务人申报缴纳。根据《企业所得税法》及其实施条例,股权转让所得为转让收入扣除股权成本后的余额。
对于境外个人合伙人,其从QFLP取得的股权转让所得和股息红利所得,适用“财产转让所得”和“利息、股息、红利所得”项目,税率均为20%。根据广州市地方税务局相关执行口径,境外个人合伙人需在取得所得后自行申报或由支付方代扣代缴。
值得关注的是,QFLP企业若投资于境内高新技术企业,其境外合伙人取得的股息红利可能适用税收协定优惠。例如,根据内地与香港税收安排,若香港合伙人持股比例达到25%以上,股息预提税率可降至5%。广州税务部门在执行中支持符合条件的纳税人享受协定待遇。
三、受托管理股权投资基金的税务处理
QFLP企业通常委托境内管理机构进行投资管理。受托管理机构取得的业绩报酬(carry)和管理费,需作如下税务处理:
(1)管理费:属于提供管理服务所得,受托管理机构需缴纳6%增值税(一般纳税人)及相应企业所得税。若管理费与投资业绩挂钩,部分税务机关可能视其为投资收益的一部分,但广州实践中通常按服务费处理。
(2)业绩报酬:受托管理机构从QFLP基金中获得的超额收益分成(carry),税务定性存在争议。若视为管理服务对价,需缴纳增值税和企业所得税;若视为投资收益,则仅缴纳所得税。广州税务部门倾向于根据合同实质判断:若与管理规模或业绩挂钩且不承担投资风险,一般按服务费征税。
(3)受托管理机构若为合伙企业,其自身也适用“先分后税”原则。其法人合伙人需按25%缴纳企业所得税,个人合伙人按20%或5%-35%超额累进税率(视所得性质)缴纳个人所得税。
四、广州地区的特殊政策与操作要点
广州税务机关在执行QFLP税收政策时,强调以下几点:
- 备案与报告:QFLP企业需在取得收入前完成税务备案,境外合伙人需提供税收居民身份证明以享受协定待遇。
- 外币折算:境外合伙人取得的所得以外币计算的,应按扣缴义务发生之日人民币汇率中间价折合。
- 亏损弥补:QFLP企业发生的投资亏损,可由合伙人按规定弥补,但需注意境外合伙人亏损弥补的特殊限制。
- 税收优惠:若QFLP企业投资于广州南沙、黄埔等特定区域的重点产业,可能享受地方性财政奖励,但需符合条件。
五、风险提示与建议
QFLP及受托管理机构需关注以下风险:一是常设机构风险,若受托管理机构为境外机构,其在境内提供管理服务可能构成常设机构;二是反避税风险,关联交易定价需符合独立交易原则;三是重复征税风险,境外合伙人需利用税收协定消除双重征税。
建议相关企业在设立QFLP前进行税收架构设计,明确合伙协议中的税务条款,并定期与广州税务机关沟通,确保合规。受托管理机构应区分管理费与业绩报酬的税务处理,避免混合核算导致税务风险。
广州QFLP税收政策在遵循国家统一法规的基础上,结合地方实践形成了一定特色。境外投资者和受托管理机构需准确把握政策要点,优化税务安排,以充分享受大湾区金融开放红利。
如若转载,请注明出处:http://www.hengyilife.com/product/48.html
更新时间:2026-10-01 08:41:31