境内股权投资企业税收政策与受托管理股权投资基金实务解析
一、引言
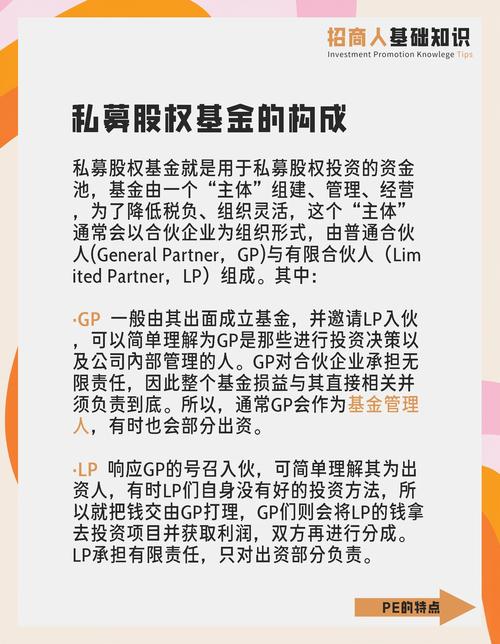
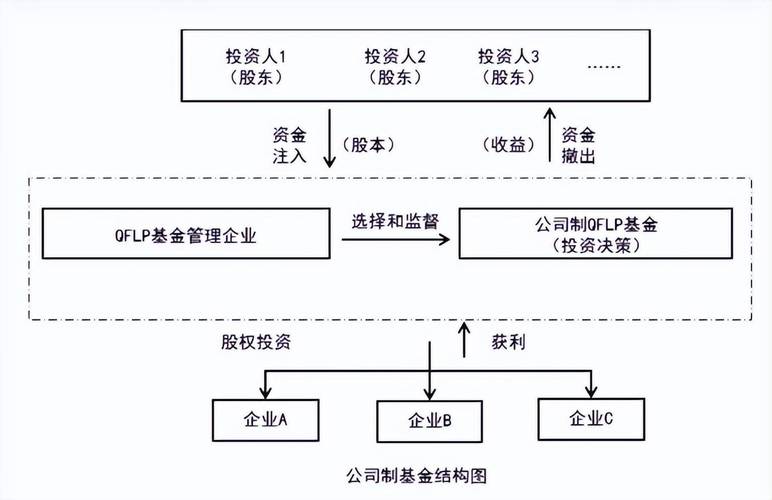
境内股权投资企业,主要指依法在中国境内设立的、以非公开方式向特定对象募集资金、从事非上市公司股权投资活动的企业,常见组织形式包括公司制、合伙制以及契约型等。受托管理股权投资基金,则是指基金管理人接受基金财产或投资者委托,按照协议约定负责基金的投资运作与管理事务。由于股权投资企业及基金在“募、投、管、退”各阶段涉及不同税种和课税环节,其税收政策既具一般性,又有特殊性。实践中如何在合规前提下优化税负结构,是管理人与投资人共同关注的重点。
二、主要税种及基本政策框架
- 企业所得税
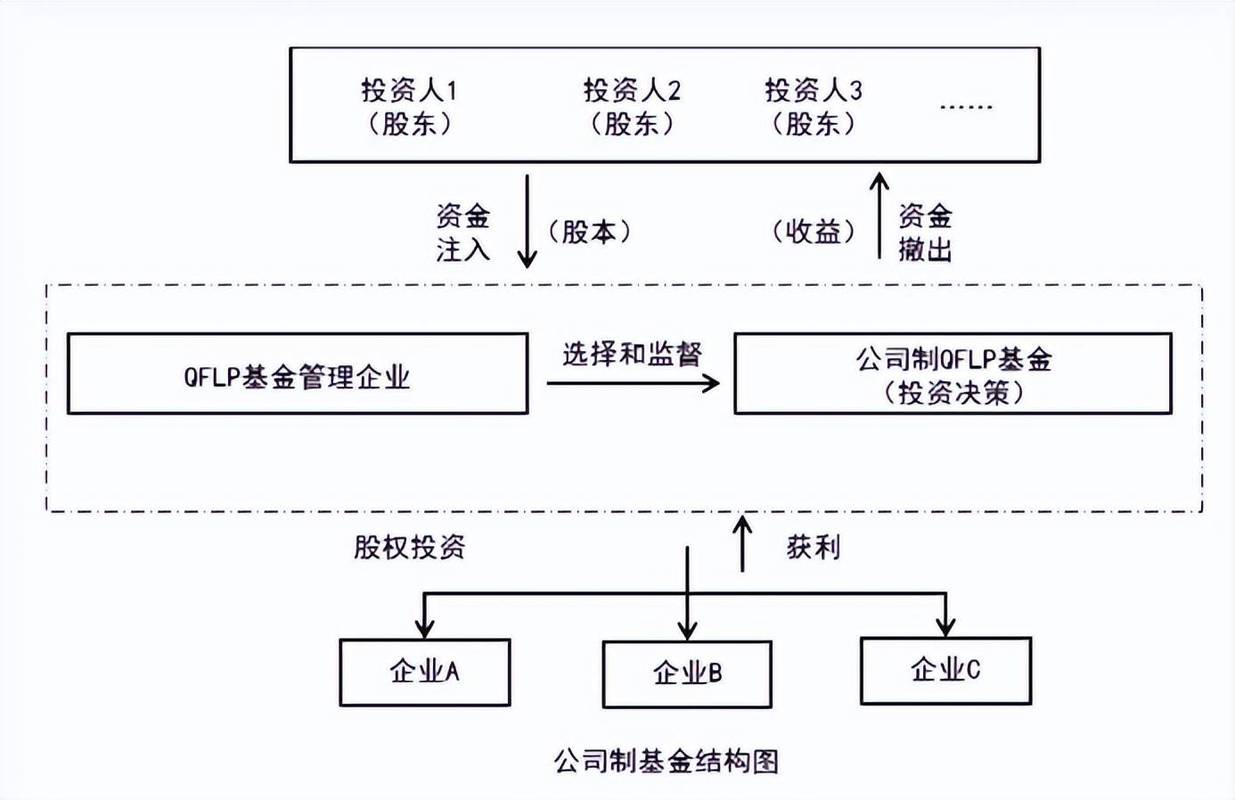
- 公司制股权投资企业:作为独立纳税人,就其取得的股息、红利(符合条件的居民企业间股息红利可免税)、股权转让所得等方面缴纳企业所得税,基本税率为25%,符合条件的小型微利企业可适用优惠税率。
- 合伙制股权投资企业:合伙企业本身不缴纳企业所得税,采取“先分后税”原则,由各合伙人分别缴纳所得税。
- 创业投资企业优惠:符合条件的创业投资企业采取股权投资方式投资于未上市中小高新技术企业或初创科技型企业满2年的,可按投资额的70%抵扣应纳税所得额。
- 个人所得税
- 合伙制基金自然人合伙人:通常按“经营所得”适用5%—35%超额累进税率,部分地区对符合条件的股权投资类合伙企业给予财政奖励或核定征收政策。
- 利息、股息、红利所得与股权转让所得:若被认定为“利息、股息、红利所得”或“财产转让所得”,适用20%税率,具体取决于组织形式与协议约定。
- 增值税
- 股权转让一般不属于增值税征税范围,不征收增值税。
- 但基金管理费、咨询费、财务顾问费、业绩报酬等属于增值税应税服务,一般纳税人适用6%税率,小规模纳税人按3%征收率(现行政策下可减按1%)。
- 印花税
- 基金设立时涉及营业账簿、实收资本与资本公积增加等,需按规定缴纳印花税。
- 订立股权转让书据等应税凭证,按产权转移书据申报缴纳印花税。
三、受托管理股权投资基金的特殊税务问题
1. 管理人的税务身份界定
管理人以自身名义担任受托管理人时,需区分其取得的收入性质:管理费属于提供服务收入,业绩报酬则可能被认定为管理服务对价,也可能被视为投资收益分成,需结合合同条款与实质重于形式原则判断。
2. 基金层面的纳税义务
契约型基金等非法人组织形式缺乏独立纳税人地位,实务中通常由管理人代为申报或投资者自行申报。对于合伙型基金,由合伙企业办理税务登记并申报增值税等流转税,所得税则由合伙人分别申报。
3. 管理人与基金的关联交易与合规
管理人如果同时向基金收取管理费、认购基金份额或提供股东借款,应关注关联交易定价的合理性,防范被特别纳税调整。
4. 代扣代缴与申报义务
向自然人投资者分配收益时,合伙型基金管理人可能负有个税代扣代缴义务;公司型基金向自然人股东分配股息红利亦应代扣代缴。契约型基金管理人应配合投资者履行自行申报义务。
四、典型模式税务比较
| 组织形式 | 所得税的处理 | 增值税影响 | 典型优势 | 注意事项 |
|---|---|---|---|---|
| 公司制 | 企业缴纳企税,股东再缴分红个税,存在双重征税,但可享受创业投资抵扣和居民企业间分红免税 | 管理费、业绩报酬缴纳增值税 | 架构清晰、便于投资与退出 | 双重征税影响净回报 |
| 合伙制 | “先分后税”,合伙人分别纳税 | 同上;股权转让不征增值税 | 避免双重征税,分配灵活 | 地区政策差异大,核定征收存在不确定性 |
| 契约型 | 无独立税籍,投资人自行申报 | 管理人服务收入缴纳增值税 | 设立便利、结构灵活 | 申报和管理成本,资管产品增值税规则适用 |
五、实操建议
1. 完善协议与法律文件中的税务条款
在基金合同、合伙协议、委托管理协议中明确税费承担主体、收益分配税务处理逻辑与代扣代缴安排,降低争议。
2. 关注地方政策与合规边界
部分地方政府为吸引股权投资类企业,出台财政扶持或奖励政策。管理人应确保业务真实、财务健全,避免被认定为违规税收洼地安排。
3. 优化账务管理与税务申报
税务机关对合伙型基金“先分后税”以及与基金层面对应纳税调整要求较为严格。建立分项目辅助账及投资者分配明细台账尤为必要。
4. 退出环节税务筹划需前置
股权退出的税务成本既受转让方式影响,也受被投资企业性质及经营状态影响,应在投资和持有阶段就尽早预测可能出现的税务负担。
六、
境内股权投资企业与受托管理股权投资基金的税收政策体现了多层次和多税种的特征,实务中既要把控合规底线,也有适度合理安排的空间。建议管理人及投资者在主体设立、募集资金、项目投资与日后退出全阶段,从一开始就做好税务预算和合规建设,动态跟踪最新的税收法规以及税务机关的执行口径,方能在国内资本市场健康发展中获得稳健回报。
如若转载,请注明出处:http://www.hengyilife.com/product/44.html
更新时间:2026-10-01 07:39:01