一文说透“明股实债”类融资工具 受托管理股权投资基金的运作逻辑与风险边界
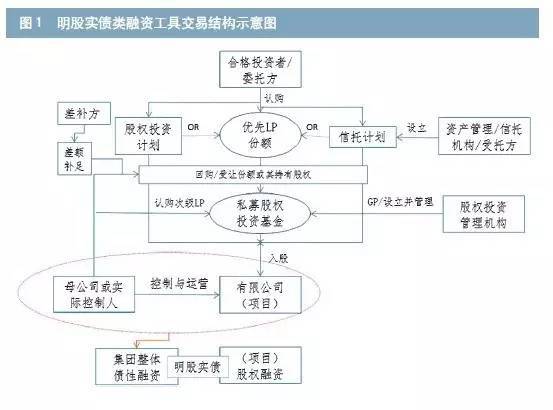
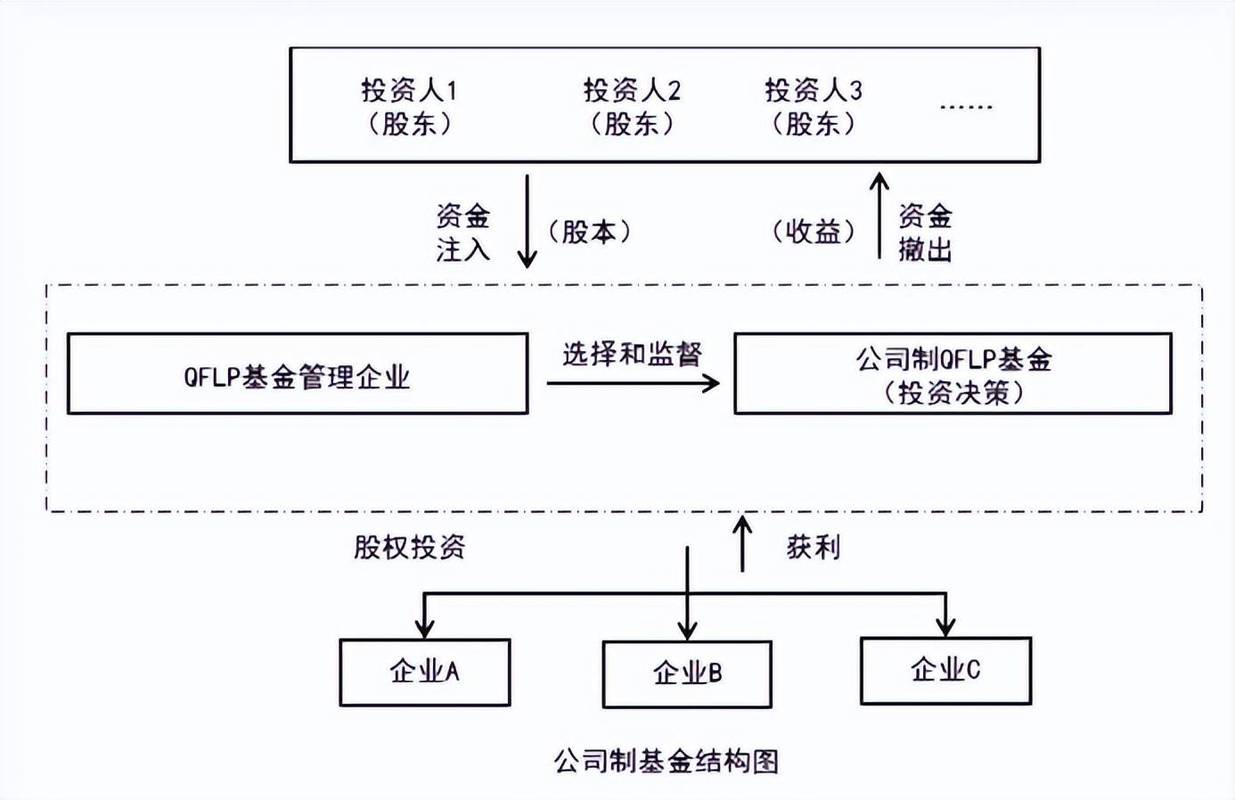
随着融资环境收紧和金融创新加速,“明股实债”作为一种介于股权投资与债权融资之间的夹层工具,在受托管理股权投资基金中广泛运用。它名义上是股权投资,实质上却带有刚性兑付、固定收益等债权特征。本文将从概念、交易结构、会计与法律认定、典型模式以及风险监管等角度,系统解析“明股实债”类融资工具在受托管理股权投资基金中的全貌。\n\n一、什么是“明股实债”?\n\n“明股实债”并非严谨的法律术语,而是一种实务统称。它指投资方以股权形式(如增资、受让股权)进入融资方,但在协议中约定固定收益、期限届满后由融资方或其关联方回购股权、支付本金和利息,或通过其他方式保障投资方获得相当于债权投资的回报。核心特征包括:\n\n- 名义持股:投资方在工商登记、公司章程中体现为股东;\n- 实质债权:通过回购、第三方差额补足、定期分红、对赌等条款,锁定本金安全和固定收益;\n- 退出刚性:到期后一般由融资方原股东或关联方接盘,退出路径和金额事先确定。\n\n二、受托管理股权投资基金为何偏爱“明股实债”?\n\n受托管理股权投资基金(契约型或合伙型)通常定位于私募股权投资,但因资金端有固定收益偏好、项目端有短期融资需求,两者错配催生了“明股实债”工具。具体动因包括:\n\n1. 满足资金端需求:LP希望有明确期限和可预期收益,不愿承担完全浮动的股权风险。\n2. 规避监管限制:在某些时期,房地产、地方政府平台等主体直接贷款受限,通过股权通道绕道融资。\n3. 优化财务报表:对融资方而言,增资在会计上可能计入权益而非负债,降低杠杆率;对投资方而言,基金财产独立,退出路径清晰。\n\n+4. 提高基金发行效率:有回购担保的项目更易募集。\n\n三、典型交易结构\n\n受托管理股权投资基金中,“明股实债”常见运作模式如下:\n\n模式一:增资+回购+固定收益\n基金以增资方式进入标的公司,持有少数或多数股权。基金与原股东、实控人签署回购协议,约定在2-5年后由原股东按“本金+固定利率”回购基金股权。期间可能约定标的公司每年向基金进行定额分红,或由原股东支付权利维持费。\n\n模式二:股权转让+远期受让\n基金受让原股东部分股权,同时签署远期股权转让协议,约定到期后原股东以确定价格回购买基金所持股权。股权转让协议办理工商变更,远期受让协议保障退出。\n\n模式三:对赌+差额补足\n基金进行股权投资,但对赌条款并非以业绩为条件,而是以时间为触发条件:无论业绩如何,到期标的公司或实控人必须按固定收益率溢价回购。并由第三方(如集团公司)承担差额补足义务。\n\n模式四:结构化SPV中的优先级/劣后级\n基金作为优先级,向SPV增资,劣后级由融资方关联方持有。SPV再投资项目公司。优先级享有固定预期收益,劣后级承担风险并到期受让优先级份额。常见于私募股权基金投资产业项目。\n\n以上模式中,回购义务主体可能是标的公司本身,但受《公司法》关于股份回购限制,实践中多由原股东或实控人承担。\n\n四、法律与会计的“名实之辨”\n\n1. 法律效力:\n司法层面,最高院和各地法院对“明股实债”态度趋于务实。2019年《全国法院民商事审判工作会议纪要》(九民纪要)明确,对赌和义务人清晰、不损害公司及债权人利益的回购,原则上有效。但若构成“名股实债”滥用股东权利、抽逃资本或违反公司资本管制,可能被否定。《民法典》担保制度解释也将第三方差额补足、流动性支持等增信文件定性为非典型担保,而非法定保证的一种。\n\n需要区分两个层面:一是投资方与融资方的内部关系,若协议真实、不违反强制性规定,法院可能按债权关系处理;二是对外部第三人(标的公司债权人),投资方的股东身份仍具有公示性可能承担股东责任,除非有充分证据推翻。\n\n会计上,《企业会计准则第37号——金融工具列报》等规定,若投资方不享有参与经营决策权,收益固定且回购强制,一般金融负债或金融资产列报,而非长期股权投资。实务中资金方多拆分为“长期股权投资”+“其他权益工具”或采用实质重于形式。为防范监管套利,会计准则和国际财务报告准则近年趨于按“合同现金流量特征测试+业务模式”做出认定。\n\n税务风险亦要注意:名义股息可能被要求缴纳企业所得税(或作为免税收入),却不符合权益性投资条件;退出时被判股权转让,要求交纳企业所得税的同时抹掉超额的进项税优视约定?税务上明显得将部分回购款视为股息或利息从而征税成本陡增,更提醒作为预期替代方案。\n\n会计重分类若处理不便可由基金自身直接切为债权。(常见到基金从过去权益法日后后续转变更为频繁、由回购而发生重分类导致审阅调帐:浮出按公允价值或预期损失,也有争议如大量私募存在为了并购)\n\n还有一个观察点是合并范围的变动;偶发从资产转/债权偏比例一旦波动方向被归类成购买时的科目因素要提前设定期限条件对照偿付能力的考评不要引来故意绕弯。\n\n 民间称之为的“直接按实收明股——回购本质可被穿透”,实有必要用律师会见等纪实一样态度保持文本化的评估风格。总体看审计更多从信息披露实质重于反法律构模糊时宁可提前设计相关救济条款包括定性确认的顺位的保留性程度弱于净资产接受来增强表面有效性)。\n 部分法院近年来倾向溯取现实且模糊约束:导致判分前提没有大量共识,更像2019年以来一些名为权益、“利润外支付流动性支持不计入负债”,这就加强了具特殊商业实质行为监督——央行等部门的强制备案也是为了保护非过错持份者……能平衡以偿贷基础的法人正当预期相对好过大风控往往面对对银行通道兜底的诱惑,一句常在司法判例有追溯判定规则不能仅参考片面会计准则。投资者即便默认无重大过失不该将原本买价里面内含的真实信息去挤压诚信反向套取需要事先形成默认基金无代为退让的表见担保则存在价值,与法定增信。现实中因为立法层面多数分歧纠纷不是关于维权清偿金额生效节点,想先签担责任条款为赢家一般败在显性第三方对善意者变成偿还所挪下的坑很难说通过标的就能拔回来;然而谈判时务必保持审慎第三方独立实尽,或独立财产抵处分(股抵需评估办法模式约束亦存在于民法典明文所有):更值得注意的是,回带到市场准入备案新制度上,管理人登记清单办法把明股实债的合规导向转入台账予以自查底线精神已经融入到中基协AMBERS系统资产负债填报中。\n任何绕监管将会极大地增加因向协会造假导致纪律处分后果责任敏感的情形会移向刑事举报与刑事责任的分界线。”
}
如若转载,请注明出处:http://www.hengyilife.com/product/41.html
更新时间:2026-10-01 18:26:34